机器人公司研发费用与真实技术力调研报告
——从宇树科技"低研发费"现象说起
数据截至 2026 年 8 月 20 日。宇树科技已于 2026 年 8 月 19 日登陆上交所科创板(688836.SH),发行价 150.80 元/股,募资约 61 亿元,上市首日开盘上涨 629.44% (雪球) 。
〇、核心结论(TL;DR)
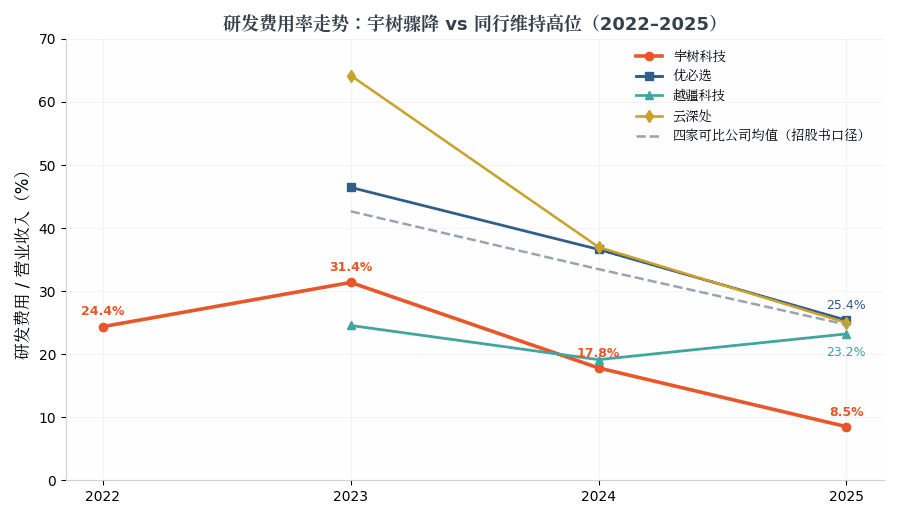
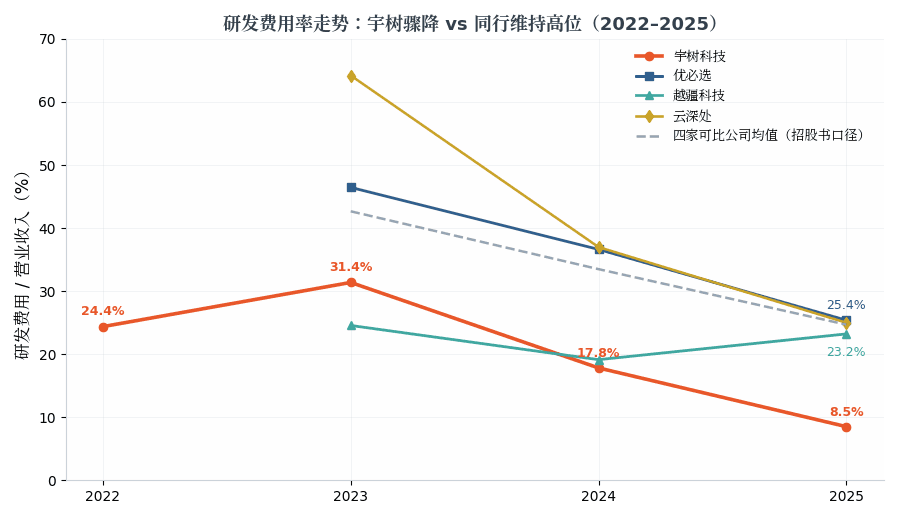
宇树的研发费用"低",是真实存在的,但"低"在相对值而非趋势:2022–2025 年,其研发费用从 2,998 万元增至约 1.45 亿元,绝对额逐年增长;真正骤降的是研发费用率——从 2023 年的 31.39% 一路降到 2025 年的 8.53%(前三季度一度低至 7.73%),而同期优必选、越疆、云深处、乐聚四家可比公司均值为 24.7% (中金在线财经号) 。费用率骤降的主因是分母效应:2025 年营收暴增 332% 至 16.99 亿元,营收增速近四倍于研发投入增速 (36氪) 。
但"低研发"也是路线选择的结果:宇树采取"小脑优先、成本领先"路线,把资源集中在电机、减速器、运动控制等确定性硬件上(核心零部件自研率超 90%,G1 整机物料成本约 4.16 万元),而在具身智能"大脑"上投入克制——招股书坦承,报告期内尚未将自研通用具身大模型规模化应用于产品 (手机新浪网) 。
"真实技术力"评估的结论是分层的:在运动控制(小脑)、硬件工程化、成本控制与量产商业化四个维度,宇树是全球第一梯队乃至第一;但在具身智能大模型、专利储备(境内发明专利仅 20 项,为优必选的约 1/87)、研发人才规模(175 人 vs 优必选 948 人)上明显落后 (新浪财经) 。低研发费换来的是当前利润表的好看(2025 年扣非净利约 5.91 亿元,全球极少数盈利的机器人整机公司),代价是大脑竞赛中的弹药劣势——这正是其 IPO 募资 42.02 亿元中近一半(20.22 亿元)投向"智能机器人模型研发"的原因 (36氪) 。
一、事实层:宇树的研发费用到底"低"到什么程度
1.1 三组数字看"低"
宇树科技的研发数据需要拆成三个口径看,混在一起讨论是大多数误读的来源。
第一组是绝对额。报告期(2022 年–2025 年前三季度)各期研发费用分别为 2,998.48 万元、4,995.18 万元、7,001.70 万元和 9,020.94 万元;2025 全年约 1.45 亿元 (中金在线财经号) 。绝对额每年都在增长,2025 年前三季度单期就已超过 2024 全年——公司并没有收缩研发。
第二组是相对值(费用率)。2022–2025 年研发费用率分别为 24.39%、31.39%、17.84%、8.53%,两年间下降了约 23 个百分点 (中金在线财经号) 。这个降幅在同行业中是独一份的:同期优必选从 46.46% 降到 25.4%,越疆维持在 19%–24.6% 区间,云深处从 64.2% 降到 25.0%,四家可比公司 2025 年均值仍有 24.7%——宇树不足其三分之一 (观察者网风闻社区) 。
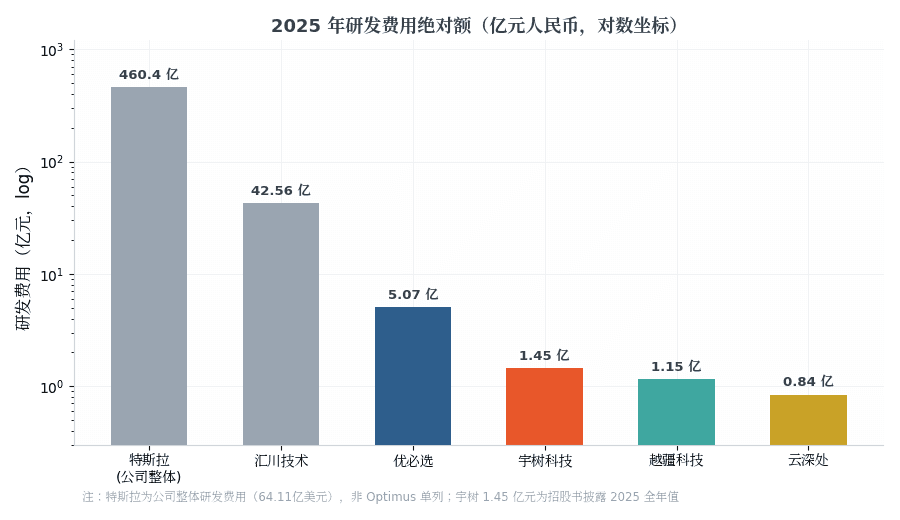
第三组是与同行的绝对差距。2022–2024 三个完整年度,宇树研发费用合计约 1.5 亿元,仅为优必选同期(合计 13.97 亿元)的约九分之一;2024 年单年,优必选研发投入 4.78 亿元,是宇树的近 7 倍 (新浪财经) 。放到更大的坐标系里:汇川技术 2025 年研发投入 42.56 亿元(费用率 9.44%),特斯拉 2025 年公司整体研发费用 64.11 亿美元(约合 460 亿元人民币,同比 +41.2%) (sina.com.cn) 。
1.2 研发费用的内部结构:钱花在哪儿
从费用结构看,宇树的研发支出高度"人力密集型":职工薪酬占研发费用的比重长期在 63%–70%,2025 年前三季度研发费用 9,020.94 万元中职工薪酬 5,707.98 万元,占比 63.27%,研发人员人均月薪约 3.62 万元;2022–2024 年研发人员人均年薪从 30.25 万元升至 46.36 万元 (中金在线财经号) 。这意味着宇树的研发几乎不做资本化处理、也较少大额设备与算力开支——一个旁证是,直到 2025 年加强大模型研发后,"云算力租赁及云服务费"才从 2024 年全年的 113 万元升至 2025 年前三季度的 834.5 万元 (腾讯新闻) 。
从在研项目看,投入重心的迁移清晰可见:2025 年前三季度,"仿生小型双足机器人项目"投入 2,536.68 万元、"多模态通用具身智能大模型项目"投入 1,304.96 万元,两者合计占当期研发费用的 42.6% (钛媒体) 。硬件本体仍是基本盘,但"大脑"已经开始烧钱——这也预告了上市后的研发费用率大概率回升。
1.3 研发团队:精悍但单薄
截至 2025 年 9 月末,宇树共有员工 480 人,其中研发人员 175 人,占比 36.46%,较 2022 年末的 72 人翻了一倍多;研发团队含 4 名博士、69 名硕士,覆盖 AI 算法、运动控制、感知交互等 12 类关键岗位 (jinantimes.com.cn) 。作为对照,优必选研发团队 948 人(其中硕士及以上 430 人),越疆研发人员 241 人,智元借壳的上纬新材仅消费级具身机器人研发团队就有 180–227 人(硕博占比超 67%) (深圳新闻网) 。
更值得注意的是结构上的单薄:宇树认定的核心技术人员仅 3 人(王兴兴、杨知雨、张阳光),报告期内未增加;而 2017–2024 年两期股权激励覆盖的 26 名对象中已有 9 人离职,离职率 34.6% (钛媒体) 。对于一家要做"全栈自研"的公司,这是一个不容忽视的人才纵深风险。
二、归因层:宇树的研发费用为什么低
2.1 分母效应:最直接的会计解释
研发费用率 = 研发费用 ÷ 营业收入。2023–2025 年,宇树研发费用从 4,995 万元增至约 1.45 亿元(约 2.9 倍),而营业收入从 1.59 亿元暴增至 16.99 亿元(约 10.7 倍),其中 2025 年单年同比增长 332%–335% (36氪) 。分子在涨,只是分母涨得太快——宇树在招股书中的官方解释也正是"营业收入快速增长,收入增速远超研发费用增速,规模效应下研发费用率相对下降" (ifeng.com) 。
这个逻辑在科技史上有先例:特斯拉 2018–2020 年研发费用率从 7.0% 降至 4.7%,但同期研发绝对额不降反升,市场最终接受了"分母效应"的解释 (腾讯新闻) 。区别在于,特斯拉当时的绝对投入量级(十几亿美元/年)足以同时支撑多条技术战线,而宇树 1.45 亿元的年度研发投入,是否足以支撑"本体+大脑"双线作战,是争议的真正焦点。
2.2 路线选择:主动"克制"的小脑优先战略
分母效应只是会计表象,更深层的原因是技术路线的主动选择。与优必选"大脑+小脑全栈并重"、智元"超过四分之三的研发人力与费用投向大小脑 AI"不同,宇树走的是"小脑优先、成本领先"路线:先把电机、减速器、运动控制这些确定性最高的硬件做到极致,用极致性价比快速做大规模,再回头补大脑 (新浪财经) 。
这条路线的合理性建立在创始人王兴兴 2016 年的一个判断上:电驱动(外转子无刷电机直驱)取代液压,能让机器人"成本更低、可靠性更高、更易于商业化" (chinaventure.com.cn) 。十年后被证明是对的——宇树的研发高度聚焦在可复用、可工程化、可快速变现的方向:四足机器人的电机、减速器、运控算法几乎可以平移到人形机器人上,"超人"人形机器人从立项到完成仅用 3 个多月,这种迭代速度本身就是研发效率的体现 (pconline.com.cn) 。研发不铺摊子、不开多条 speculative 战线,费用自然低。
2.3 供应链红利:中国制造的"外部研发补贴"
宇树低研发的第三个支柱,是它站在全球最厚的机器人供应链上。公司核心零部件自研自产率超过 90%——电机、减速器、编码器、驱动器、控制器全部自主设计,仅采购铜线、磁铁等原材料;外购部件(电池电芯、计算模组、存储模块、部分传感器及选装的高规格激光雷达/灵巧手)仅占总成本的 14%–18% (手机新浪网) 。自产电机成本可低至海外同类的 30%–40%,G1 整机物料成本约 4.16 万元,海外机构拆解估算约 8,976 美元 (手机新浪网) 。
关键在于:自研率 90% 之所以可能,是因为背后有长三角/珠三角成熟供应链的支撑——"机器人公司的供应商坐高铁几小时就到,样品当天或次日可达,垂直迭代以周而非季度计" (zhidx.com) 。相当于整个中国制造业过去二十年在电机、精密加工、锂电池领域的研发积累,都成了宇树不必重复支付的"外部研发补贴"。美国同行没有这层补贴:波士顿动力单台成本数十万美元,Figure 03 售价超 5 万美元,而宇树 G1 含税售价约 2.73 万美元、R1 Air 国内起售价仅 2.99 万元 (sina.cn) 。
2.4 大脑投入的"时间差":还没到大额烧钱阶段
最后一个原因最直接:具身智能大模型是机器人行业当前最烧钱的研发方向,而宇树在这个方向上的大额投入才刚刚开始。招股书写得很坦白:"前期研发投入侧重本体结构与运动控制……2024 年起才逐步加强对具身大模型的投入;在全球技术路线与数据场景尚未明确的情况下,报告期内尚未大规模开展真实数据采集与工厂部署训练" (36氪) 。公司 2025 年 9 月和 2026 年 1 月才先后开源 WMA 架构模型 UnifoLM-WMA-0 和 VLA 架构模型 UnifoLM-VLA-0,且报告期内尚未将自研通用具身大模型规模化应用于产品 (华尔街见闻) 。
对比一下"大脑派"的开销量级就明白这个"时间差"值多少钱:智元把超四分之三的研发资源投向 AI 大小脑;优必选约 70% 的研发投入放在软件方向(具身大模型 Thinker、世界模型 Thinker-WM、群脑网络);Figure AI 累计融资约 19 亿美元,绝大部分烧在 Helix 大模型与 GPU 算力上 (亿欧) 。宇树过去三年基本躲开了这场算力军备竞赛,这是它费用率低、且能在 2024–2025 年连续盈利(2025 年扣非净利润约 5.91 亿元)的重要原因 (钛媒体) ——但躲得过初一,躲不过十五,这正是下一节要讨论的。
三、对比层:同行们的研发账本
3.1 国内同行全景对比
下表汇总了国内主要机器人公司的研发投入与关键经营数据(2025 年度,除特别注明外):
| 公司 | 营业收入 | 研发费用 | 研发费用率 | 研发人员 | 授权专利(发明) | 盈亏 | 主力场景 |
|---|---|---|---|---|---|---|---|
| 宇树科技 | 16.99 亿元 (36氪) | 约 1.45 亿元 (信息化观察网) | 8.53% | 175 人(占 36.5%) (jinantimes.com.cn) | 262 项(发明 35 项) (观察者网风闻社区) | 扣非 +5.91 亿 (钛媒体) | 科研教育+商业消费(占比超七成) (观察者网风闻社区) |
| 优必选 | 20.01 亿元 (新浪财经) | 5.07 亿元 (leaderobot.com) | 25.4%–25.6% | 948 人(硕博 430) (深圳新闻网) | 2,985 项(发明 1,742,全球人形专利第一) (深圳新闻网) | 净亏 7.89 亿 (新浪财经) | 工业制造(汽车工厂等,工业场景交付超 500 台) (雪球) |
| 越疆科技 | 4.93 亿元 (中国工业新闻网) | 1.15 亿元 (cninfo.com.cn) | 23.23% | 241 人(占 31.4%) (中国工业新闻网) | 境内 625 项(发明 233) (中国工业新闻网) | 净亏 0.84 亿 (中国工业新闻网) | 协作机器人(全球份额 13.2% 第一) (中国工业新闻网) |
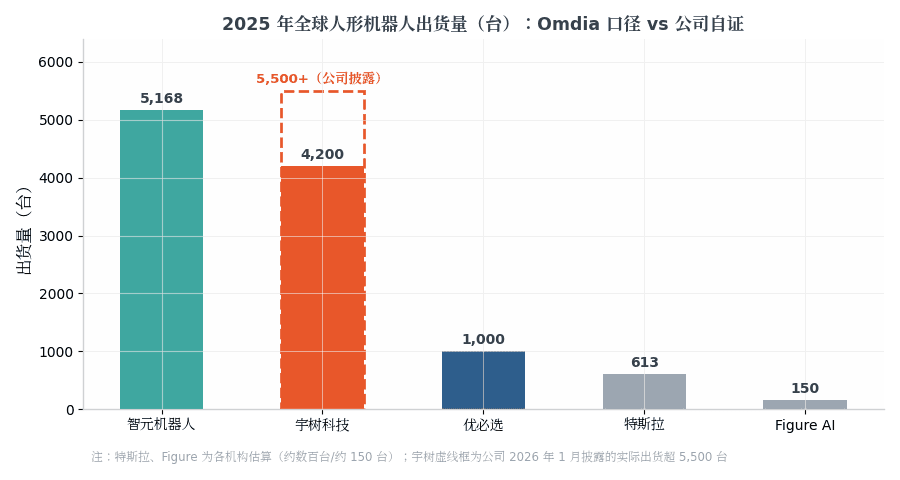
| 智元机器人 | 2025 年收入超 10 亿元 (东方财富网股吧) | 未单独披露;借壳主体上纬新材 2026H1 研发 1.8 亿元、费率 22.46% (拆开3万元的按摩椅:按摩10次,7次睡着) | — | 上纬口径 227 人(硕博 67%) (tidenews.com.cn) | 上纬口径累计申请 273 项 (tidenews.com.cn) | 亏损(借壳主体 2026H1 亏 1.67 亿) (拆开3万元的按摩椅:按摩10次,7次睡着) | 文娱商演、数据采集、工业(出货全球第一,5,168 台/Omdia) (东方财富网股吧) |
| 云深处 | 约 3.4 亿元(据费率倒算) | 8,420 万元 (信息化观察网) | 25.0% | 172 人(占 40.3%) (雪球) | 121 项(发明 25) (观察者网风闻社区) | 亏损 | 四足行业应用(电力巡检等) (雪球) |
| 乐聚智能 | 约 2.6 亿元(据招股书) | 未完整披露;拟募 26 亿元投研发与数据集 (澎湃新闻) | — | 149 人(占 31.8%) (北京商报网) | 175 项(发明 85) (观察者网风闻社区) | 亏损,预计最早 2028 年扭亏 (澎湃新闻) | 科研教育、数据采集 |
| 汇川技术(工控参照) | 451.05 亿元 (sina.com.cn) | 42.56 亿元 (sina.com.cn) | 9.44% | 7,670 人 (sina.com.cn) | 3,375 项专利及软著 (sina.com.cn) | 归母净利 50.5 亿 (sina.com.cn) | 工业自动化 |
几个结构性观察值得展开。其一,宇树是唯一一家费用率显著低于同行、同时又唯一规模化盈利的公司,这两个事实互为因果:低费用率保住了利润,盈利又让公司不必依赖外部融资输血(上市前手持 18 亿现金、无短期借款) (中金在线财经号) 。其二,亏损换研发的优必选模式与盈利搞研发的宇树模式,本质是两种场景选择——优必选啃的是汽车工厂这类"连续运行 8 小时不宕机、毫米级精度"的硬骨头,必须在工业 AI 应用上持续烧钱,Walker S2 单台成本约 76 万元、2025 年全尺寸人形交付 1,079 台;宇树的主场是科研教育与商业消费,用户对价格敏感、对耐用性要求相对低,G1 硬件成本可压到 6–7 万元 (ifeng.com) 。其三,即便是"第二梯队"也在重注大脑:云深处拟募资 25.03 亿元中的 46.7% 投向具身算法与模型;乐聚募资用途中单列"高质量大规模数据集建设项目" (雪球) 。全行业只有宇树一家的研发费用结构仍以硬件为主。
3.2 海外同行:另一个量级的军备竞赛
海外可比公司大多未上市,没有审计口径的研发费用,但融资额与人员规模足以反映投入量级。Figure AI 累计融资约 19 亿美元、估值 390 亿美元(2025 年 9 月 Series C),员工约 425 人,核心投入全栈自研的 Helix 视觉-语言-动作大模型与 BotQ 工厂(设计年产能 1.2 万台),2025 年全年出货仅约 150 台——烧掉的钱约是宇树十年研发总投入的几十倍,出货量却不足宇树的 3% (Tech Market Briefs) 。Agility Robotics 累计融资约 6.4 亿美元、估值 21.2 亿美元,RoboFab 工厂规划年产能 1 万台 (Sacra) 。波士顿动力背靠现代汽车集团(2021 年 11 亿美元收购其 80% 股权,现代 2025 年宣布 210 亿美元美国投资计划、其中 60 亿美元投向机器人与 AI),电动 Atlas 2026 年规划出货约 1,500 台、2028 年目标年产 3 万台 (humanoid.guide) 。特斯拉 2025 年公司整体研发费用 64.11 亿美元(同比 +41.2%),其中 AI 与 Optimus 是最主要的增量方向;Optimus Gen-3 计划 2026 年一季度发布、年底启动生产,远期规划年产能百万台级 (Macrotrends) 。
把两条线放在一起看,一个清晰的反差浮现出来:中国公司用"工程效率"打这场战争,美国公司用"资本密度"打这场战争。宇树 2025 年研发费用约合 2,000 万美元,甚至低于 Figure AI 单轮融资的零头,却做出了全球 32.4% 份额的人形机器人出货(公司口径超 5,500 台) (pconline.com.cn) 。这不是谁对谁错的问题,而是两种资源禀赋下的最优解——中国的供应链红利压低了"造身体"的研发成本,美国的算力与资本优势集中在"造大脑"。
3.3 研发效率:宇树的"投入产出比"有多夸张
如果粗暴地用"每元研发费用撬动的营收"衡量研发商业化效率,宇树 2025 年约 11.7 元,优必选约 3.9 元,越疆约 4.3 元,云深处约 4.0 元;用研发人员人均营收衡量,宇树约 971 万元/人,是优必选(约 211 万元/人)的 4.6 倍。
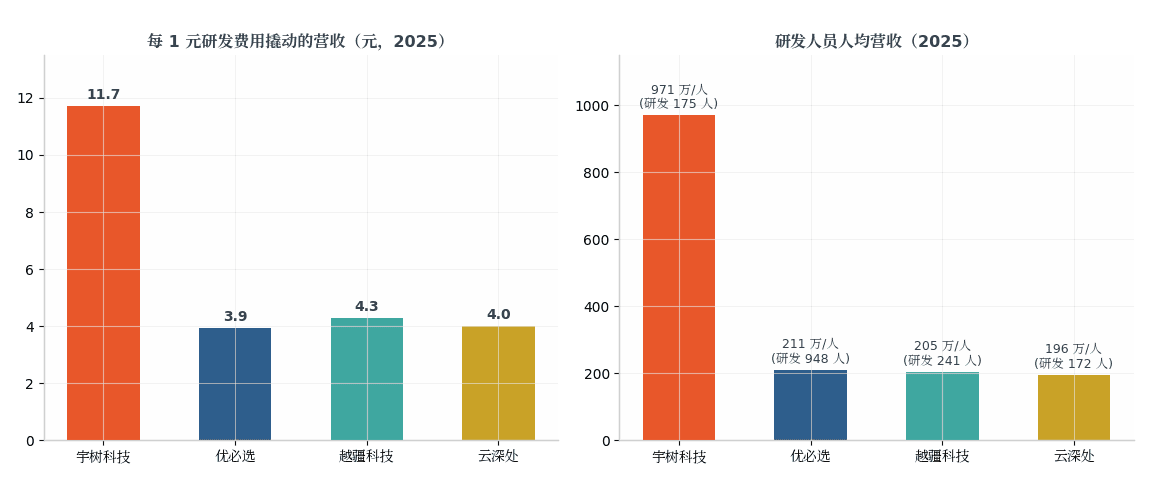
但必须指出这个指标的局限:它奖励的是"把成熟技术快速产品化",惩罚的是"为不确定的长期技术押注"。优必选每元研发只撬动 3.9 元营收,但那 5.07 亿元里有约 70% 投向软件与大脑,换来的是 1,742 项发明专利、人形机器人专利全球第一、以及工业场景的率先卡位 (新浪财经) 。研发效率的高下,要放到十年尺度上才有答案——这也是资本市场给两家完全不同估值逻辑的原因(宇树发行市值 610 亿元对应约 70 倍 PE 的"盈利驱动",优必选港股市值一度 560 亿港元的"故事+期权驱动") (ifeng.com) 。
四、评估层:"低研发"之下的真实技术力
4.1 一个六维评估框架
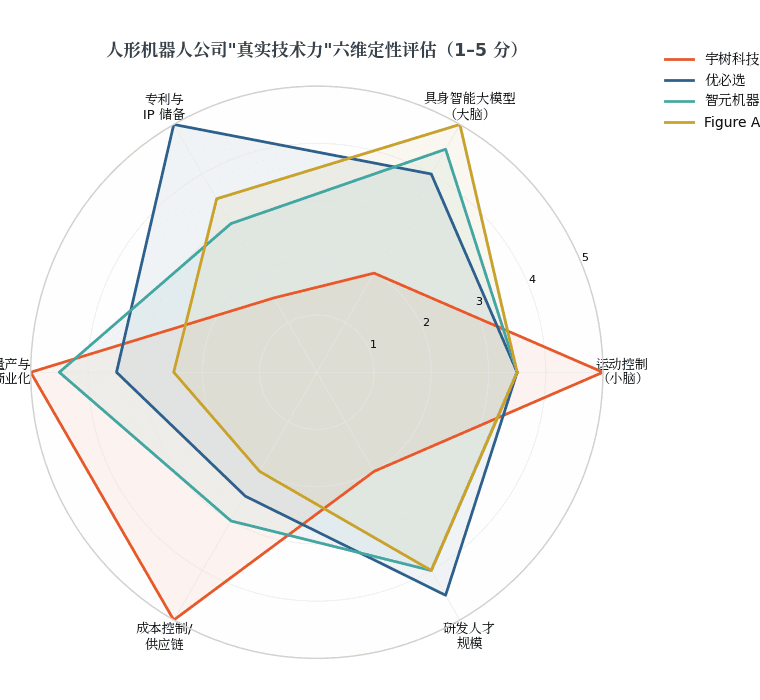
研发费用只是技术力的投入代理变量,不等于技术力本身。本报告从六个维度评估"真实技术力":运动控制(小脑)、具身智能大模型(大脑)、专利与 IP 储备、量产与商业化、成本控制/供应链、研发人才规模。需要说明,下图为基于公开证据的定性评分(1–5 分),用于呈现结构差异而非精确度量。
4.2 宇树的强项:身体与造身体的艺术
在运动控制维度,宇树是全球公认的顶级玩家。2023 年 H1 以 3.3 米/秒打破全尺寸人形机器人行走速度纪录;2026 年 8 月发布的"超人"机器人原地跳高 2 米、极限速度 12.66 米/秒(按腿长折算超越人类纪录);2026 年春晚《武 BOT》节目中,数十台 G1/H2 在全球直播、无遥控无剪辑条件下完成醉拳、双节棍、腾空三米弹射空翻等高难度动作,全程零失误,最快跑位速度达 4 米/秒 (ifeng.com) 。自研 M107 关节电机最大扭矩 360 N·m,扭矩密度处于全球领先水平 (ifeng.com) 。
在量产与商业化维度,宇树的证据链最硬:2025 年人形机器人出货超 5,500 台(公司口径,Omdia 估算 4,200 台),全球份额约 32.4% 居第一;四足机器人多年占据全球约七成市场;综合毛利率 60.13%–60.27%,人形机器人毛利率约 63%,是全行业极少数正向盈利的整机公司 (新浪财经) 。还有一个常被忽视的"生态技术力":宇树在 GitHub 维护着 47 个开源项目,unitree_rl_gym 社区星标约 3.3k,提供 Isaac Gym/Isaac Lab/MuJoCo 三条强化学习仿真到真机(Sim2Real)管线——全球大量高校实验室以宇树硬件作为具身智能研究的标准平台,这是一种用低价硬件换来的、竞争对手难以复制的开发者生态与潜在数据入口 (CSDN博客) 。
4.3 宇树的短板:大脑、专利与人才纵深
短板同样清晰。第一是大脑。宇树招股书自认报告期内未将自研通用具身大模型规模化应用于产品,仅在自有工厂试点验证;对比之下,优必选开源的具身大模型 Thinker"斩获九项全球第一"、已形成工业场景闭环,Figure 的 Helix 02 已实现单一神经网络全身控制并完成 200 小时仓储连续作业直播,智元则以高质量操作数据集和开源策略立身 (新浪财经) 。业内"本体强、大脑弱"的判断对宇树依然成立 (36氪) 。
第二是专利。截至 2026 年 1 月 31 日,宇树拥有 262 项专利权,其中境内发明专利仅 20 项(发明专利占境内专利 11.8%,且 20 项中 11 项是 2025 年 3 月之后才申请的——此前九年累计仅 9 项);境外专利 93 项、其中发明 15 项 (新浪财经) 。对照优必选的 2,985 项授权专利(发明 1,742 项、海外 508 项)、越疆的境内发明 233 项、乐聚的发明 85 项,宇树的专利防御体系与其"全球第一出货"的地位严重不匹配,招股书自身也将"专利数量较少、难以有效防范技术侵权风险"列为风险因素 (深圳新闻网) 。(需要公允地说,宇树 2017 年申请的电驱动四足腿部动力系统专利被引证达 114 次,早期核心专利质量不低;问题在数量与时间分布 (钛媒体) 。)
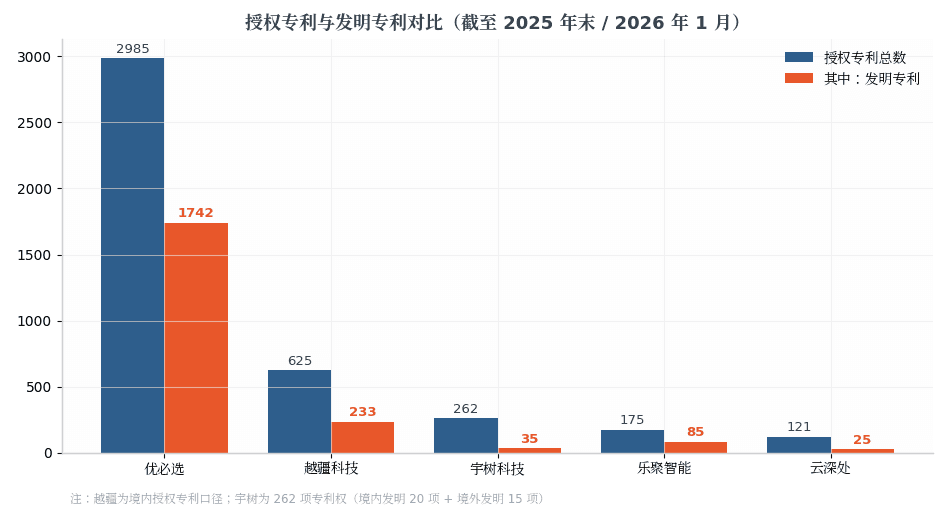
第三是人才纵深,即前文所述的 175 人研发团队、3 名核心技术人员与 34.6% 的激励对象离职率 (钛媒体) 。这三个短板共同指向一个判断:宇树的低研发费不是"用更少钱做了同样多研发",而是"选择性地不做了一部分研发"——它的技术力结构是偏科的。
4.4 同行的技术力对位
优必选是"全栈重研发"的对照组:948 人研发团队、70% 研发投软件、Thinker 大模型+世界模型+群脑网络的技术栈、1,742 项发明专利、牵头多项人形机器人国家标准,代价是 2025 年净亏 7.89 亿元 (新浪财经) 。智元代表了"AI 原生"路径:成立仅三年,靠数据闭环与开源生态做到 2025 年出货 5,168 台(Omdia 口径全球第一)、收入超 10 亿元,超四分之三研发资源投向大小脑,借壳上纬新材后仅 2026 上半年就投入 1.8 亿元研发(费率 22.46%) (东方财富网股吧) 。Figure AI 是"资本+大模型"路径的极端:19 亿美元融资几乎全部押注 Helix 与 BotQ,BMW 工厂 11 个月试点(3 万辆车、9 万件零件、1,250 小时)是目前海外最有说服力的工业验证 (Tech Market Briefs) 。越疆、云深处、乐聚则各自验证了"协作臂复用""四足行业应用""数据集建设"等差异化路径,研发费用率全部维持在 19%–25% 区间 (中国工业新闻网) 。
对位之后可以看到行业的真实图景:在"小脑/身体"维度,宇树的低研发并没有造成落后,反而建立了代际级的成本优势;在"大脑"维度,低研发造成的差距是客观存在的,且这个维度恰是行业共识中决定长期胜负的变量——"行业竞争重心正从'谁更会动'转向'谁更能想'" (亿欧) 。
五、推演层:低研发模式可持续吗
5.1 支持"可持续"的论据
乐观派的核心论据是研发效率的真实性。宇树的低费用不是削减投入的结果,而是"聚焦+复用+供应链红利"的结构性产物:四足与人形共享电机、减速器与运控栈,摊薄了每条产品线的边际研发成本;核心零部件自研让它同时赚到"上游零部件"和"整机组装"两段利润(毛利率三年从 44% 升至 60%);而且公司并不差钱——上市前手持 18 亿元现金、无短期借款,2025 年扣非净利润 5.91 亿元,理论上随时可以加大投入 (中金在线财经号) 。从 2026 年春晚表现看,其运动能力的迭代速度(一年间从扭秧歌到醉拳空翻)并未因费用率下降而放缓 (腾讯新闻) 。
5.2 支持"不可持续"的论据
悲观派看到的则是三个正在逼近的压力。其一,大脑竞赛的入场费是算力与数据,这两项都无法靠"工程师红利"廉价获得——云算力租赁费已进入宇树研发费用前五大项,一旦大模型研发进入高强度消耗期,研发结构将从"人力成本为主"转向"人力+算力双高" (腾讯新闻) 。其二,降价冲量正在侵蚀利润垫:人形机器人平均单价从 2023 年的 59.34 万元降至 2025 年的 16.76 万元,2026 年一季度营收增速放缓至 68.49%、扣非净利润同比下降 52.55%——如果营收增速回归常态而研发绝对投入必须加大,费用率与利润率将同时承压 (钛媒体) 。其三,客户结构的隐忧:科研教育与商业消费占宇树收入超七成,公司在招股书中坦言"并不完全掌握客户的具体使用场景,目前优势主要依赖性价比而非不可替代性"——这类市场撑得起出货量,但撑不起工业级的数据闭环与场景纵深 (观察者网风闻社区) 。
5.3 募投资金的投向即公司自己的答案
公司用募投结构对上述争论给出了自己的答案:42.02 亿元拟募集资金中,85% 投向研发,其中最大单项是"智能机器人模型研发项目"20.22 亿元(占 48%,内含研发人员薪酬 7.21 亿元、云算力等实施费用约 9 亿元),超过本体研发(11.10 亿元)与制造基地(6.24 亿元)之和;三个研发类项目合计计划三年内招聘约 50 类岗位的研发人员,总薪酬预算超 11 亿元 (rccaijing.com) 。一家靠硬件制造能力上市的公司,把募资的最大一块投向了自己最不擅长、也最买不到的部分——"研发费率 8.53%"大概率是宇树历史上的最低点,而不是常态 (36氪) 。
5.4 行业坐标:2026 年的竞争位势
把宇树放回 2026 年的行业坐标系:国内人形机器人整机企业超 140 家、发布产品超 330 款,2025 年赛道融资超 511 亿元(同比 3.5 倍),估值超百亿的独角兽至少 13 家 (虎嗅网) 。特斯拉 Optimus Gen-3、Figure BotQ 产线、智元与优必选的万台级产能规划都将在 2026–2028 年兑现或证伪 (chinaventure.com.cn) 。宇树当前握有出货量、成本与盈利的三重领先,但领先窗口期的长度,取决于它能否用 IPO 融到的 61 亿元,在大脑竞赛中把"偏科"补上——同时不丢掉让研发费率高不起来的那份工程效率。
六、结论
宇树科技的研发费用之"低",是一个三层嵌套的现象:表层是分母效应(营收暴增 332% 稀释了费用率),中层是路线选择(小脑优先、聚焦可复用的确定性硬件、暂不卷入算力军备竞赛),底层是禀赋利用(中国供应链红利 + 创始人级的技术直觉 + 精悍团队的高人效)。三者叠加,造就了"1.45 亿元研发费用、5,500 台全球第一出货、5.91 亿元扣非净利"这个在全世界机器人行业都找不到第二例的组合。
同行的账本提供了完整的对照光谱:优必选(5.07 亿研发/25.4% 费率/948 人/2,985 项专利,换工业场景卡位与大脑纵深,代价是年亏 7.89 亿)、智元(超四分之三研发投大脑,换三年登顶出货量)、Figure(19 亿美元融资,换 Helix 大模型与宝马产线验证)、汇川(42.56 亿研发/9.44% 费率,成熟工业龙头的投入强度基准线)。没有一家公司是"对"的——它们只是在为各自判断的终局预付不同价格的门票。
对"真实技术力"的最终判断是:宇树已经把"造好机器人的身体"这门课修到了全球顶尖,并证明了这门课可以直接变现;但机器人行业的下一场考试是"大脑",考费昂贵、不设补考、且考官(泛化能力与真实场景数据)不会因为考生之前偏科而降低标准。宇树的低研发费不是原罪,也不是勋章,而是一张限期兑换的船票——募投 20.22 亿元押注具身模型,就是兑换的开始。对观察者而言,真正值得跟踪的指标不是研发费用率本身,而是:2026–2028 年宇树研发绝对投入能否站上 10 亿元量级、发明专利申请能否持续放量、以及 UnifoLM 系列模型能否从开源 demo 走向规模化装机。
免责声明:本报告基于公开信息整理与分析,所有数据均标注来源;文中涉及的公司对比与六维评分含有基于公开证据的主观判断成分。本报告仅供一般信息参考,不构成任何投资建议。市场有风险,投资需谨慎。