具身智能金钱游戏 | Curated
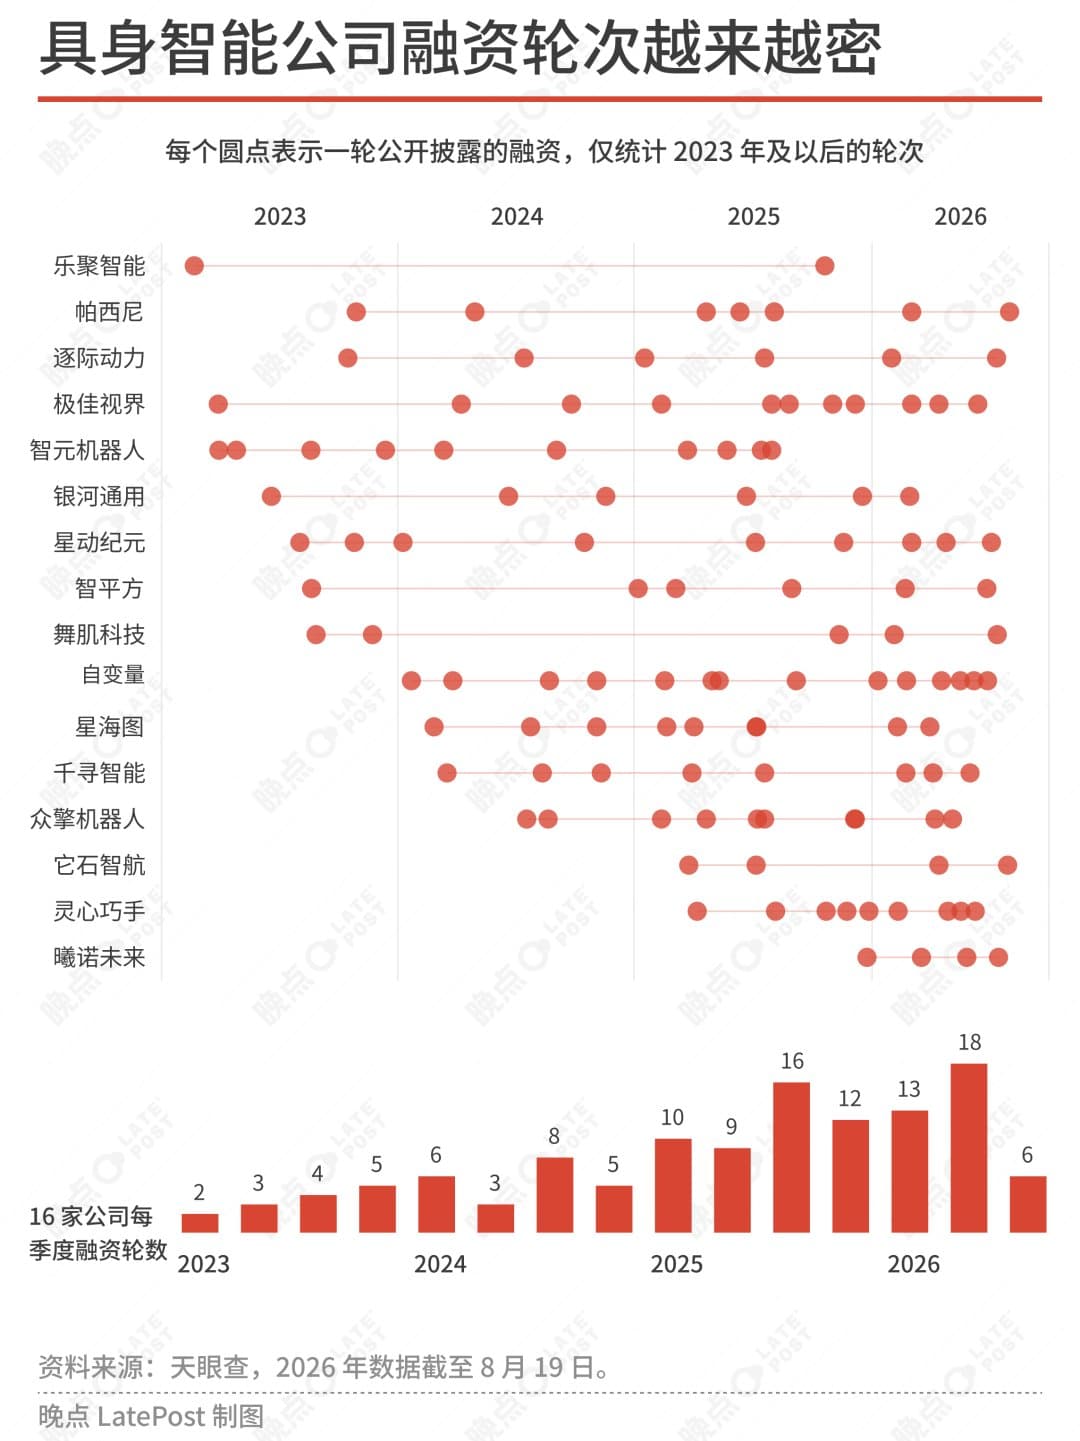
具身智能行业最强烈的反差是,机器人的实际能力尚且无法进入工厂,背后的公司却已经进入了百亿估值俱乐部:人类 2 秒完成的轴承分拣,机器人要用 70 秒,再快十倍也进不了厂;一台机器人搬运箱子耗时 90 秒,效率只有人类的 30%,但制造它们的公司,一个估值接近 400 亿元,另一个成立不到一年、连续融资 5 轮,估值超过 10 亿美元。
机器人也远没有达到比人便宜的程度,一台全尺寸通用人形机器人售价约 20 万元,相当于比亚迪工人 40 个月的工资,折旧时间却不到 10 个月;一双高自由度灵巧手造价超过 15 万元,每天工作 8 小时,10 天就得返修,而中国工厂仍能用 5000 元月薪招到工人,但头部灵巧手公司的估值已经涨到 200 亿元。
根据摩根士丹利研报,去年中国实际出货的具身机器人超过万台,宇树卖了 5215 台。8 月 19 日上市后,宇树市值一度超过 4000 亿。目前,理想、蔚来、小鹏、零跑四家新势力车企的市值加起来也只有 3000 亿,去年它们卖掉了 175 万辆车。
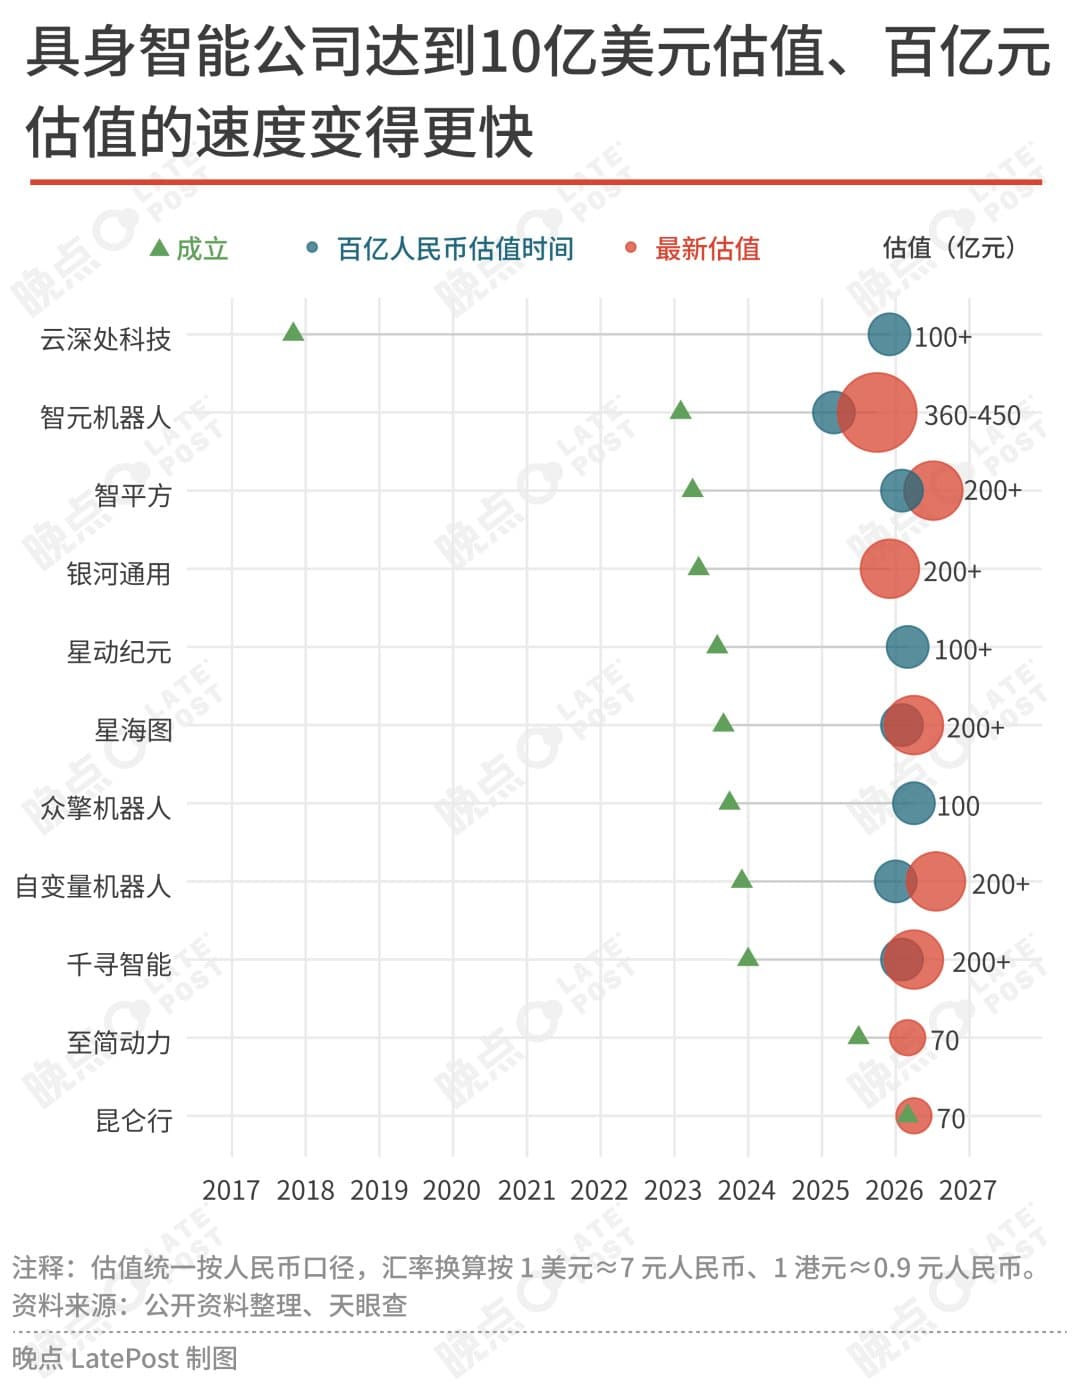
2026 年上半年,国内具身智能融资超过 900 亿元,估值超过百亿的企业多达 22 家,资金从机器人本体涌向灵巧手、数据、关节模组和触觉传感器,部分公司成立不到三年估值就超过 200 亿元,甚至出现有公司尚未注册,就已经谈好第二轮融资。
200 亿元正在成为头部具身公司的新门槛,7 月,机器人本体公司的融资变慢,估值热潮继续涌到灵巧手和数据,我们跟踪的三家灵巧手公司估值也超过 200 亿,一家才成立一年多,其余两家去年初估值不到 10 亿,20 个月涨了 20 倍。
这轮估值上涨没有一套可验证的计算方法,6 月,一位具身投资人决定离职。他形容这个市场:“一个还在萌芽期的领域,如果很多人都说公司融不到多少钱、到不了多少估值,就失去了上桌机会,听起来不像创业,而是打德州扑克。”
一些具身公司高管私下吃饭时会互相分享融资的窍门:十个投资人加你,晾几天再通过,就挑一两个见一下,也不告诉他们团队里都有谁,制造神秘感。越是见不着越要见,越神秘越好。
具身创业也形成了一种通用模板:一位有跨领域连续创业经历的老手在幕后做操盘人,搭配一位曾在海外师从计算机或人工智能领域泰斗的博士回国担任 CEO,站在台前,沿着他的学术经历给出一套逻辑上可行的框架,打造独特的技术叙事,并不断强化公司的技术形象。
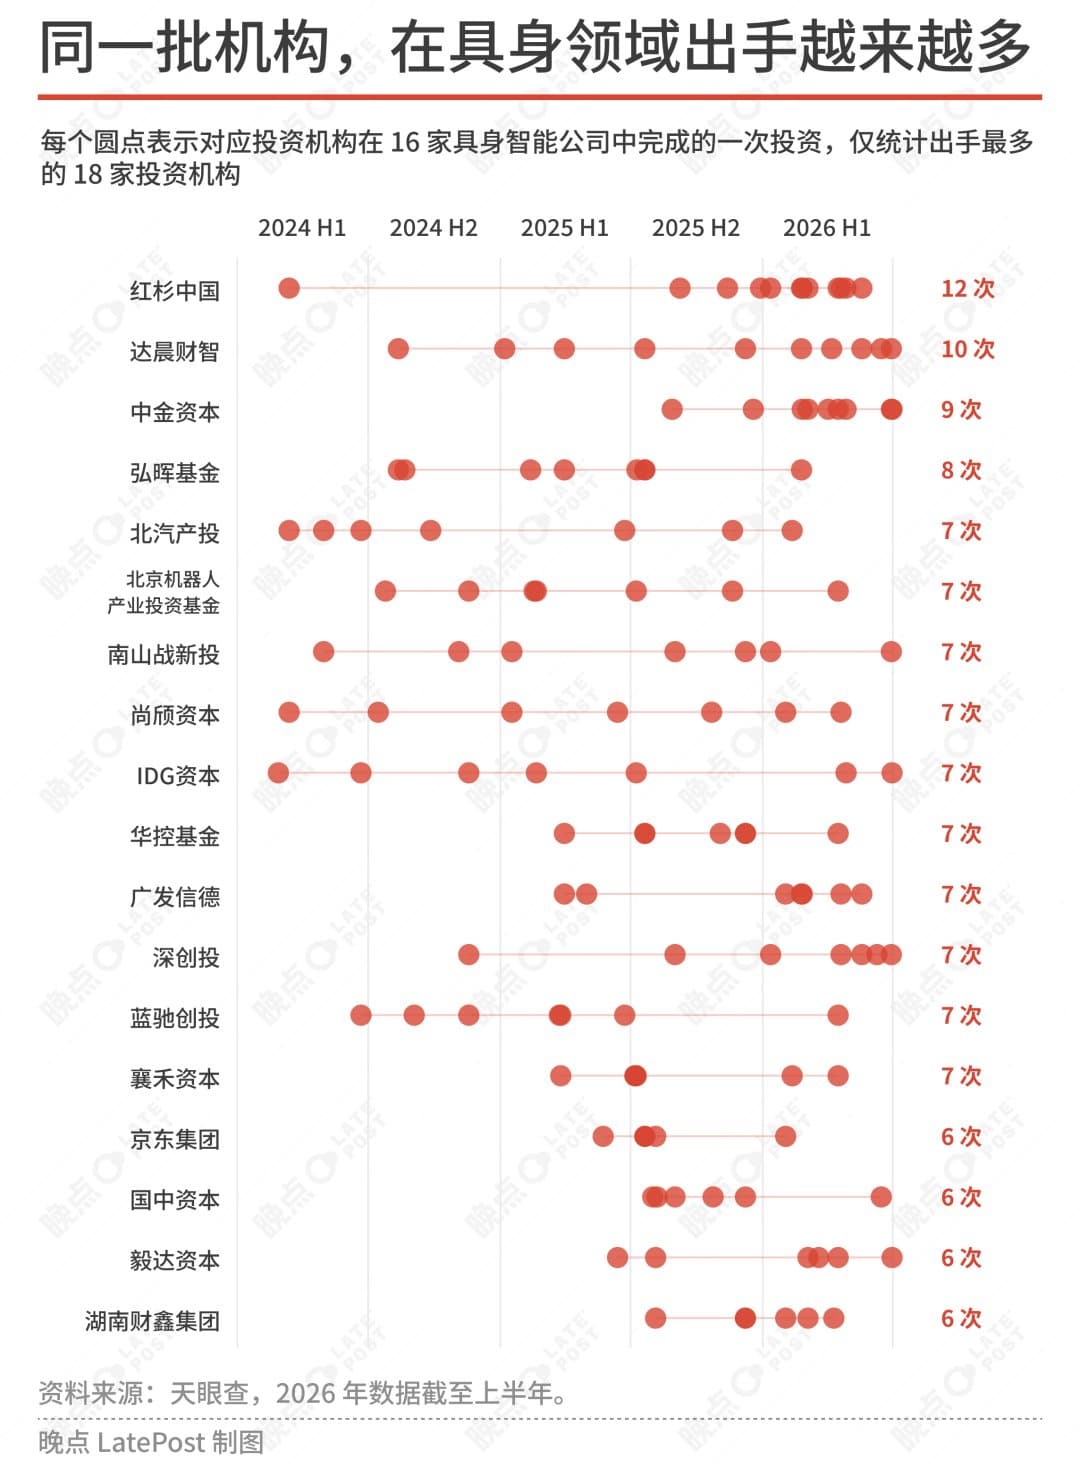
把估值做高的办法之一是,投这一轮时就承诺下一轮还领投,几个月内估值就会翻倍。这甚至会出现 “同期不同价” 的情况。“圈子里挣得是圈子外的人的钱。” 投资机构本身就成了估值的一部分。红杉、高瓴等过去相互竞争的基金开始频繁出现在同一个 club deal 里,有投资人解释,“一起赚钱有什么好排斥的?”
机器人卖出去了,但真实且可持续的需求仍然很少。宇树2025 年收入 16.99 亿元,卖出 5215 台人形机器人。超过七成收入来自科研教育,只有不到 10% 来自行业应用,能够明确用于制造、巡检和物流的收入只有 1570 万元,目前仍没有工业客户进行大规模采购。
各地数采工厂成为新的大买家:数采厂购买机器人,让采集员穿戴设备,操控机器人叠被子、擦桌子和分拣物品等动作,将视觉画面和轨迹数据卖给机器人公司,部分公司还会承诺通过采购数据,把机器人的货款返还给数采厂,收入和需求由此在体系内部循环。
有数采创业者和我们透露,目前真机数据售价超过 700 元/小时,一个拥有 100 台机器人的数采厂,每月可以生产约 1 万小时数据,理论上 8 个月就能收回设备成本;实际上,不少机器人长期闲置,数据找不到买家,一座采购了约 8000 万元机器人的数采工厂,因为回本速度不及预期,最后把部分机器人转卖给了学校。
产业链公司也在这套循环中获得收益,它们入股、送样、购买机器人,积极参与到这一新的万亿行业中,机器人业务成为他们向投资者解释未来增长的新依据。有锂电材料公司宣布机器人合作后股价上涨 20%,均胜电子与智元合作并召开零部件发布会后,一个月内股价上涨 95%,机器人既是产品,也是估值叙事。
智元把这套生态做成了分级经销体系,合作伙伴先购买机器人,再寻找客户和应用场景,年度销售门槛从 200 万元到 2000 万元不等。2025 年,合作伙伴贡献了智元 25% 的销售额,2026 年计划提高到至少 60%,但判断这些收入能否持续,仍要看机器人最终卖给了多少没有股权和供应链关系的客户、库存由谁承担、是否真正验收以及有没有复购。这只取决于机器人的真实能力。
资本投入也没有明显转化为技术优势,一家估值超过 200 亿元的公司展示机器人叠毛巾,15 分钟还没叠好;搬箱子则必须使用底部带有固定卡槽的特制箱子,稍微挪动位置就无法工作。过去一年,头部机器人公司的本体和小脑运控算法明显成熟,但机器人大脑的发展还处于非常初级的阶段,泛化能力、稳定性和人工介入频率都没有得到解决。
更荒诞的是,估值和研发投入严重脱节,优必选、智元一年的研发投入约 5 亿元,宇树为 1.45 亿元,而一家上半年估值就超过 200 亿元、累计融资约 50 亿元的公司,全年研发投入不到 4000 万元;宇树、松延动力、魔法原子和银河通用上一次春晚,各自花费接近 1 亿元,甚至高于许多公司一整年的研发费用,钱不断融进来,却因为技术路线没有收敛,只能暂时放在账上。
算力和数据将成为下一阶段的主要投入方向,但创业公司中拥有千卡以上算力储备的只有 8 家,行业数据产量最高的公司也只有数万小时,单笔最大采购订单不过数百万元;第一人称数据能否替代真机数据、VLA 还是世界模型更有效,技术名词趋于一致,路线本身却并没有因此收敛。机器人行业甚至缺少统一的评价体系和公认的里程碑,技术假设很难在短期内被证伪。
具身智能热潮最初由特斯拉的 Optimus 项目点燃。马斯克预计全球人形机器人的长期保有量可能达到 100 亿台,会改变人类社会经济结构。市场将其简化为:汽车的价格、手机的保有量。市场热情最高的时候,数百家供应链公司持续给特斯拉送样,接触 Optimus 工程师的咨询费用一度达到 9600 元/小时。但随着量产时间一再推迟,已有供应商承认过去三年几乎白干,机器人业务的估值也已经跌没了。
宇树上市为行业提供了新的价格锚点,但它和大多数具身公司并不相同,它不用靠融资生存,已经证明了自己能量产机器人、获得真实收入并保持较高毛利率。多位机器人创业者和投资人认为,宇树当下真正的核心竞争力是 PCB 走线设计、电机参数调优以及供应链管理。从现有收入和产品能力看,宇树更像一家工程和制造能力很强的智能硬件公司,但它能否进一步成为具身模型公司,仍有待验证。
如果二级市场愿意为宇树尚未兑现的“大脑”能力支付高额溢价,一级市场里的具身公司就能继续获得估值空间。如果市场只愿意按照硬件公司的收入和利润给宇树定价,许多仍没有收入、利润和量产能力的创业公司将很难解释,自己凭什么值那么多钱。
一位具身投资人把过去几年的心态变化总结成一句顺口溜:质疑泡沫,理解泡沫,拥抱泡沫,享受泡沫,但他没有说第五步是什么。